- いつ頃、どのくらいの資金が必要になりそうか目安を立てる
- 家計の収支や現在の貯蓄を確認し、続けられる積立額を考える
- こどもNISAなどの制度について、最新の内容や利用条件を確認する
- 運用には元本割れの可能性もあるため、預貯金とのバランスやリスクを家族で話し合う
- 迷ったときは専門家に相談し、家族のライフプランに合った準備方法を整理する
親子で学ぶ「こども資産教育」から
毎日の暮らしを学びの機会に。お金との付き合い方を少しずつ身につけましょう。
-
Point 01
買い物から「使う」を学ぶ買い物の場面では、限られた予算の中で何を選ぶかを一緒に考えてみましょう。値段や必要性を比べる経験を通じて、お金には限りがあることや、優先順位をつける大切さを自然に学べます。 -
Point 02
お小遣いで計画するお小遣いは、貯める・使う・備えるという考え方を実践する身近な機会です。目標を決めて少しずつ貯めたり、急な出費に備える分を考えたりしながら、年齢に合わせて自分で選び、振り返る習慣を育てましょう。 -
Point 03
「増やす」にはリスクもある投資について話すときは、資産が増える可能性だけでなく、元本割れによって投じた金額を下回ることもあると伝えることが大切です。仕組みやリスクを親子で確認し、無理のない範囲で学ぶ姿勢を育てましょう。

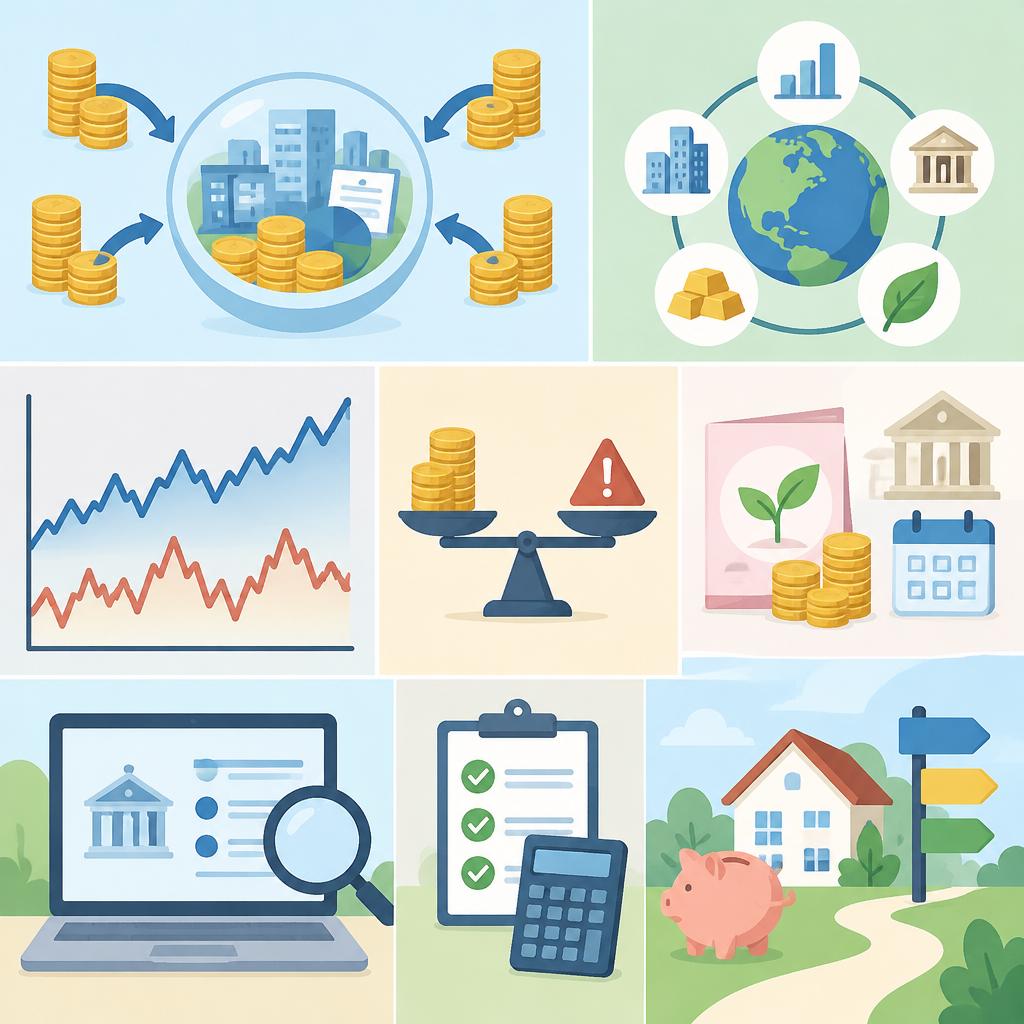
分散投資とは、投資先や地域、資産の種類、購入する時期などを分け、特定の対象に偏るリスクを抑える考え方です。値動きの異なる資産を組み合わせることで、価格変動の影響を和らげられる場合がありますが、損失を完全に防げるわけではありません。また、長期・積立・分散は資産形成を考えるうえでの基本的な方法ですが、将来の利益を約束するものではありません。教育費など使う時期が決まっているお金は、必要な時期や金額を見通し、預貯金とのバランスも考えることが重要です。
こどもNISAを含む制度は、利用できる対象や開始時期、投資上限、対象商品、払い出しの条件などが変更されることがあります。検討時には、金融庁や制度を所管する公的機関の最新情報を確認し、報道や過去の制度説明だけで判断しないようにしましょう。税制優遇が設けられる場合も、適用条件や手続き、対象となる取引が定められているため、制度の詳細を確認する必要があります。
家庭ごとに、教育資金を準備したい時期、毎月無理なく回せる金額、値下がりを受け入れられる範囲は異なります。制度の利用を急ぐのではなく、まず家計や貯蓄、将来の支出を整理し、預貯金や制度を活用した運用など複数の選択肢を比べてみましょう。FPサポーターでは、金融商品を販売せず、制度の基本やリスクを確認しながら、ご家庭のライフプランに沿った考え方を一緒に整理します。制度の最新情報を踏まえたうえで、家族にとって続けやすい方法を検討していきましょう。
教育資金だけに偏らない、貯蓄計画と老後資金の整え方
こどもの未来のために資産形成を始めたいと思っても、積立を優先しすぎて毎月の家計が苦しくなったり、保護者自身の老後資金が後回しになったりしては、長く続けることが難しくなります。まずは、こどものためのお金だけを切り分けるのではなく、家計全体を見渡して、何にいくら必要なのかを整理することが大切です。
毎月の収入と支出を確認し、住居費や食費などの生活費、保険料、借入金の返済、定期的な支出を把握しましょう。そのうえで、急な病気や失業、家電の故障などに備える生活防衛資金を確保できているかを確認します。生活防衛資金の目安は家族構成や働き方によって異なるため、一般的な金額に合わせるのではなく、収入の安定性や必要な支出に応じて考えることがポイントです。
次に、教育費が必要になる時期と金額の見通しを立てます。進学先など、将来の希望によって必要額は変わります。すべてを投資で準備しようとせず、使う時期が近いお金や確実に必要となる資金は、預貯金など値動きの小さい方法を中心に考える選択肢もあります。運用を取り入れる場合は、価格が下がる可能性や、必要な時期に元本割れしている可能性も踏まえ、家族が受け入れられる範囲にとどめましょう。
教育費と並行して、保護者自身の老後資金や住宅ローンなど、ほかの将来資金も確認します。こどものためにできることは、必ずしも大きな金額を積み立てることだけではありません。家計を整え、保護者が将来にわたって安定した暮らしを保つことも、こどもを支える土台になります。家計全体の目標を並べて、優先順位や準備方法を家族で話し合ってみましょう。
積立額は、無理なく続けられる金額から決めるのがおすすめです。毎月の収支に余裕があるか、ボーナスなど不定期な収入に頼りすぎていないかを確かめ、進学や引っ越しなど生活の変化があったときに見直せる計画にしておくと安心です。収入や支出が変わったときは、積立額を減らす、いったん休む、目標時期を調整するなど、計画を柔軟に見直すことも大切です。
こどもNISAをはじめとする制度の利用を検討する際は、対象者や利用条件、非課税の扱い、引き出しに関するルールなど、最新の公的情報を確認しましょう。制度の内容だけで判断せず、家計の収支や生活防衛資金、教育費、保護者の将来資金を合わせて考えることで、家庭に合った準備方法を検討しやすくなります。
何から整理すればよいか迷ったときは、ご家族にとって続けやすい計画を一緒に考えてみませんか。
家族に合う「始め方」一緒に見つけませんか?
こどもの資産形成を考え始めると、制度の内容や投資のリスク、毎月いくら準備すればよいかなど、確認したいことが次々に出てくるものです。情報が多く、何から決めればよいか迷ったときは、まずご家庭の希望や現在の家計を整理するところから始めてみませんか。教育資金をいつ頃、どのように使いたいのか、無理なく続けられる積立額はいくらかなどを一つずつ確認し、制度だけにとらわれず、ご家族に合った選択肢を一緒に考えます。
FPサポーターでは金融商品を販売していないため、特定の商品を購入いただくことを前提とせず、中立的な立場からお話を伺います。こどもNISAを含む制度の利用可否や内容は変更されることがあるため、公的機関などの最新情報を確認しながら、制度の仕組みや注意点をわかりやすく整理します。投資を検討する場合も、元本割れの可能性や運用期間、家計への影響を踏まえ、預貯金とのバランスを考えることが大切です。
ご相談では、こどものための資産形成だけでなく、保険の保障内容や日々の家計、生活防衛資金、保護者の老後資金なども含めて、暮らし全体を見渡しながら整理できます。こどもの将来を大切にしながら、今の生活やご自身の将来も無理なく守れる計画を考えていきましょう。初回30分は無料ですので、「何を準備すればよいかわからない」「制度について確認したい」といった段階でもお気軽にご利用ください。
ご相談は電話またはメール、LINEで承っておりますのでお気軽にお問い合わせください。対面でのご相談を基本とし、ご希望に応じてオンライン相談も可能です。鹿児島市を中心に、平日・土日祝を問わず9:00~21:00でご相談いただけます。制度を知ることから始め、ご家族らしい未来の準備を一緒に考えてみませんか。
Contact お問い合わせ
Related
関連記事
-
 2025.08.27長期投資で資産形成を加速!全世界株式投資信託の魅力と税制優遇をフル活用しよう。
-
 2025.01.21投資信託を活用して、未来の資産形成を加速させよう!
-
 2025.01.20あなたの資産形成を加速させる!全世界株式投資信託の賢い選び方
-
 2026.05.20老後資金を確保するための最良の選択肢は積立投資信託!
-
 2025.02.07「投資初心者でも安心!積立投資信託の魅力を徹底解説」
-
 2025.04.30保険見直しで未来を変える!あなたの資産形成、変額保険と投資信託どちらがベスト?
-
 2025.04.10投資信託で新たな資産形成を始めよう!
-
 2025.01.16賢く保険を見直し、家計を守る!
-
 2025.06.20あなたの未来を築くための専門家に相談しませんか?
-
 2025.02.23資産形成を加速する金利戦略を今すぐチェック!
-
 2025.05.05NISAを活用し、教育資金を着実に準備する新たなスタイル!
-
 2025.09.04金利の仕組みを理解し、自分の資産を守ろう!
-
 2026.01.26今年こそNISAを始めて、資産管理を徹底しよう!
-
 2025.02.13老後資金を見直すなら、賢い保険選びがカギ!
-
 2025.12.01遺族年金を理解し、生命保険の最適化で安心の未来を築こう